Ton IA cite des articles du CGI qui n'existent pas.Branche-la sur la loi et sur la doctrine
Une question fiscale a deux sources et non une. La loi est dans Légifrance, la doctrine opposable est dans le BOFiP, et les deux ne portent presque jamais la même date. Ce guide branche les deux dans Claude, écran par écran, et te montre ce que ça change sur une seule question, l'article 238 quindecies, vérifié des deux côtés.
Ouvre le guide fiscal.
Dis-moi juste où t'écrire et la suite s'affiche tout de suite, en dessous. Rien à attendre, rien à payer.
Ton numéro sert uniquement à t'envoyer, si tu le souhaites, un mot de Maël pour t'aider à mettre l'IA au travail chez toi. Voir la politique de confidentialité.
Le jour où ton IA t'invente un article.
Tu poses une question fiscale à une IA. Elle répond vite, elle répond bien, elle cite un article du code général des impôts, la réponse a exactement la forme de ce que tu attendais.
L'ennui arrive trois semaines plus tard, au moment où tu cherches à remettre la main sur la source pour la glisser dans le dossier du client. L'article ne dit pas ce qu'on t'a dit qu'il disait, ou bien il a été réécrit par une loi de finances depuis, ou bien il n'a jamais existé.
Le piège tient en une phrase. Une réponse fausse ressemble exactement à une réponse juste. Même ton, même assurance, même mise en forme. Rien dans l'écran ne te dit laquelle des deux tu es en train de lire.
Ce n'est pas un cas d'école. En 2023, aux États-Unis, deux avocats ont déposé devant un tribunal fédéral de New York un mémoire truffé de décisions inexistantes, produites par une IA à qui ils avaient demandé de la jurisprudence. Le juge a sanctionné le cabinet. L'affaire a fait le tour du monde, et depuis, elle se répète régulièrement.
Une IA qui se trompe franchement, tu la rattrapes au vol. Une IA qui se trompe en te tendant une référence qui a l'air parfaitement correcte, tu la recopies dans une note client que tu signes en bas de la page.
La loi et la doctrine, deux sources différentes.
Un modèle de langage n'a pas de base de données du droit français dans le ventre. Il a lu énormément de textes pendant son entraînement, jusqu'à une date d'arrêt, et il en a gardé des régularités statistiques. Quand tu lui demandes un article, il le reconstitue.
Ça donne un résultat très convaincant, parce que la forme d'un article du CGI est extrêmement régulière. Un numéro, une structure, un vocabulaire. Le modèle produit la forme parfaitement. C'est le contenu qui peut être approximatif, périmé, ou entièrement fabriqué.
En fiscalité s'ajoute une difficulté que les autres matières n'ont pas au même degré. Ta réponse vit à deux endroits. Le texte de la loi est au code général des impôts, publié sur Légifrance. La façon dont l'administration lit ce texte est au BOFiP, publiée document par document. Les deux bougent, et ils ne bougent pas en même temps.
D'où deux connecteurs plutôt qu'un. Le chapitre 11 prend une seule question et la pose aux deux, et il en sort trois dates différentes.
La loi, mot pour mot
- Le texte exact de l'article du CGI, tel que publié
- Sa version en vigueur et la date à laquelle elle a pris effet
- L'identifiant LEGIARTI et le lien legifrance.gouv.fr
- Les codes, la jurisprudence, le Journal officiel, les conventions collectives
La doctrine, et son opposabilité
- La référence BOI et l'intitulé complet du document
- Sa date d'entrée en vigueur, souvent postérieure à la loi
- Le lien bofip.impots.gouv.fr et un extrait du texte
- Les actualités ACTU, qui disent quelle loi a provoqué quoi
Ce que le BOFiP a de particulier, ce que rien d'autre n'a.
Le Bulletin officiel des finances publiques porte la doctrine de l'administration, c'est-à-dire la façon dont elle lit la loi elle-même, publiée document par document sur bofip.impots.gouv.fr depuis 2012. La loi fiscale, elle, reste au code général des impôts. Le BOFiP dit comment l'administration l'applique.
L'article L80 A du livre des procédures fiscales lui donne une force que la loi n'a pas dans ce sens-là. Si tu appliques une position qui est publiée au BOFiP, l'administration ne peut pas venir te redresser dessus, même dans le cas où sa propre doctrine se révélerait juridiquement bancale. C'est ce qu'on appelle la garantie contre les changements de doctrine.
Pour un cabinet, ça change la nature de la recherche. Ce que tu vas chercher, c'est la référence opposable que tu poseras dans le dossier. Une réponse sans référence ne vaut rien du tout. Une réponse qui arrive avec BOI-BIC-PVMV-40-20-20-50, le lien officiel qui va avec et la date à laquelle le document est entré en vigueur, celle-là tient debout devant un contrôle.
Pourquoi personne n'aime y aller.
Le BOFiP répond rarement à la question que tu lui poses, pour la raison qu'il ne sait répondre qu'à la question formulée dans son vocabulaire à lui.
Deux essais, faits pendant la préparation de ce guide. J'ai cherché « cadeaux d'affaires, seuil de déduction de la TVA », et j'obtiens zéro résultat, rien, page blanche. J'ai reposé la même question avec d'autres mots, « biens cédés sans rémunération », et je tombe sur BOI-TVA-DED-30-30-50, qui est le bon document, celui qui dit noir sur blanc que la taxe n'est pas déductible « sauf quand il s'agit de biens de très faible valeur ».
cadeaux d'affaires, seuil de deduction de la TVA
  -> aucun resultat

biens cedes sans remuneration
  -> BOI-TVA-DED-30-30-50, le bon document
Deuxième essai, sur les véhicules de tourisme. Quand je filtre par série TVA, je n'obtiens rien. Quand je retire le filtre, la même requête me sort BOI-TVA-DED-30-30-20 avec ses précisions sur les pick-ups. Retiens-le, on y revient au chapitre 10.
Ajoute par-dessus une arborescence en séries et en divisions, des identifiants qui ressemblent à BOI-AIS-MOB-10-10, des documents versionnés à la date, où il faut que tu ailles vérifier à la main si le paragraphe que tu es en train de lire est encore en vigueur. Une question qui sort de la routine t'occupe une demi-heure avant même que tu aies mis la main sur le bon document.
Le connecteur te fait gagner ces allers-retours dans l'arborescence. Le vocabulaire administratif, tu l'apprends quand même, et les trois règles du chapitre 10 te font l'apprendre en une après-midi au lieu d'un an.
Ce qu'il te faut sous la main.
- 1
Un compte Claude, ouvert dans ton navigateur
Les connecteurs personnalisés se gèrent depuis
claude.ai. Une fois branchés, ils suivent ton compte, ils sont aussi disponibles dans l'application mobile et dans Claude Desktop, sans rien réinstaller. - 2
Un compte OpenLegi, gratuit, pour Légifrance seulement
Légifrance ne parle pas directement aux IA. Il faut un intermédiaire qui traduise ses données au format que Claude comprend, le MCP. OpenLegi fait ça, et la création de compte est gratuite. C'est le seul compte à créer de tout ce guide.
- 3
Deux adresses à copier
Celle de Légifrance,
https://mcp.openlegi.fr/legifrance/mcp, et celle du BOFiP,https://mcp-service-public.nhaultcoeur.workers.dev/mcp. Tu les colleras une fois chacune, dans un champ. C'est tout ce que tu auras à taper.Le serveur du BOFiP, lui, ne demande aucune authentification, ce qui est assez rare pour qu'on le signale.
Brancher Légifrance, écran par écran.
Premier réflexe à corriger, Légifrance manque à l'annuaire des connecteurs de Claude. Tu peux chercher, tu ne le trouveras pas, et c'est exactement pour ça que la plupart des gens abandonnent et continuent à poser leurs questions fiscales à une IA débranchée.
Il faut passer par la porte d'à côté, le connecteur personnalisé. Les captures qui suivent viennent d'une installation réelle.
- 1
Crée ton compte OpenLegi
Gratuit, sur openlegi.fr. C'est lui qui traduit les données de Légifrance au format que Claude sait lire.
- 2
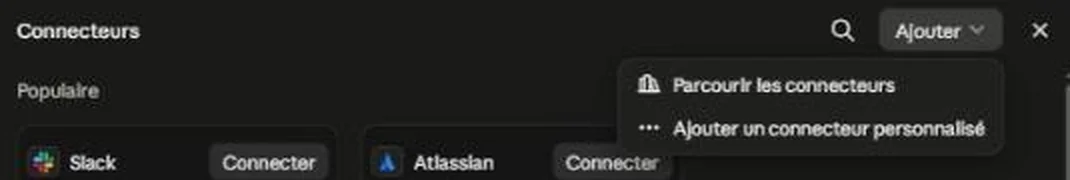
Ouvre tes connecteurs, prends « Ajouter un connecteur personnalisé »
Le raccourci direct,
claude.ai/customize/connectors. Le bouton Ajouter est en haut à droite, et le menu propose deux choses. Parcourir l'annuaire ne servira à rien ici.
- 3
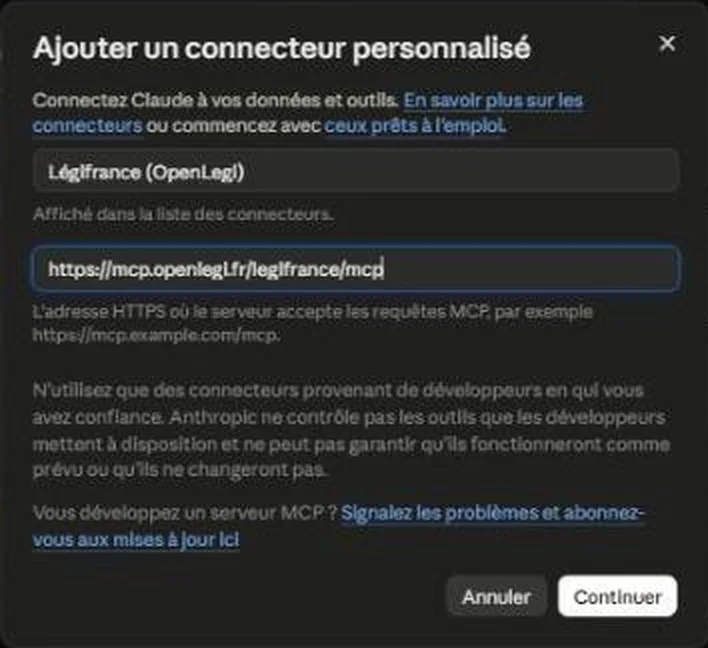
Donne-lui un nom, colle l'adresse
Dans Nom, mets
Légifrance. Dans URL du serveur MCP distant, colle exactementhttps://mcp.openlegi.fr/legifrance/mcp. Puis Continuer.
- 4
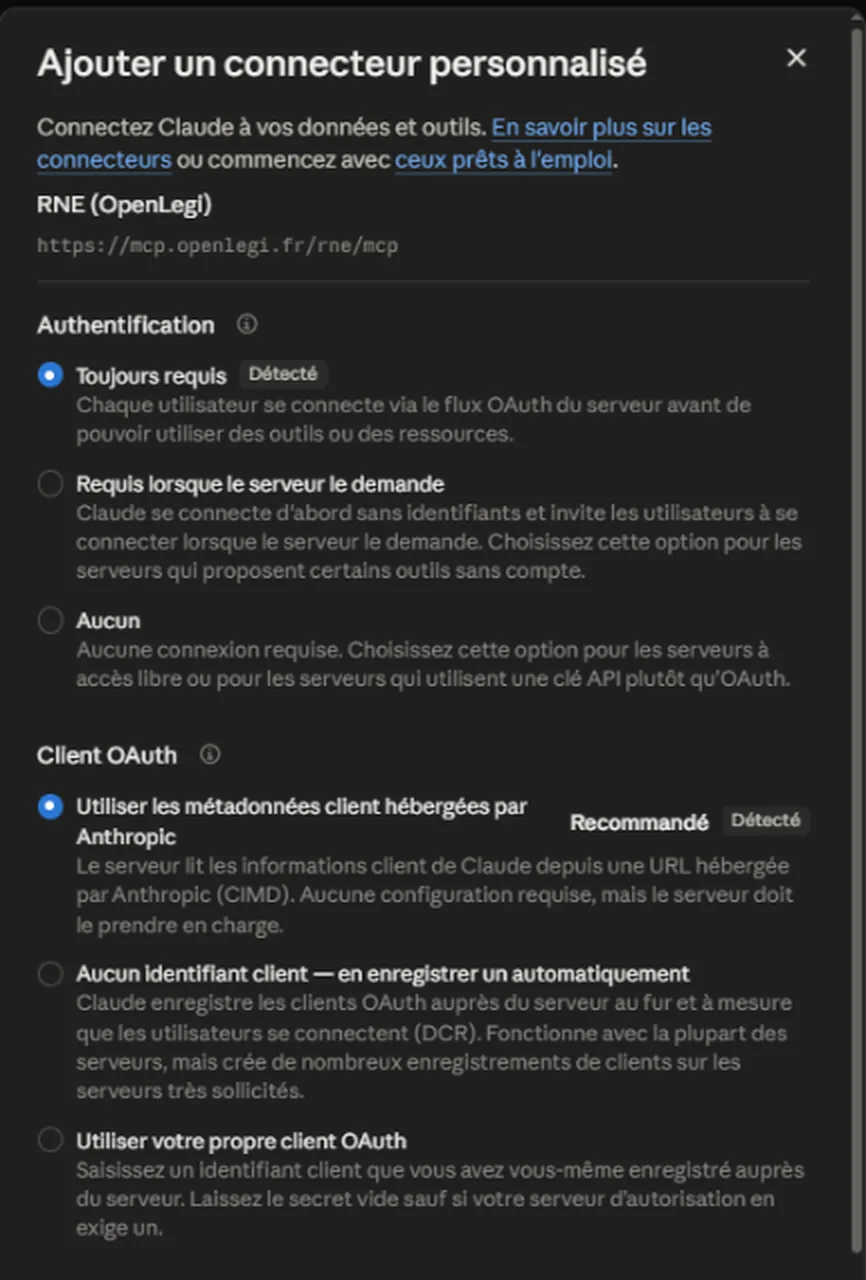
Ne touche à rien sur l'écran d'authentification
Claude interroge le serveur et remplit tout seul les bons réglages, Authentification, Toujours requis et Client OAuth, métadonnées hébergées par Anthropic, tous les deux marqués Détecté. Descends en bas, clique sur Ajouter.
Retiens cet écran, il sera différent pour le BOFiP au chapitre suivant, et c'est la seule vraie différence entre les deux installations.
- 5
Autorise, une fois pour toutes
Claude affiche « Vous n'êtes pas encore connecté » et un bouton Connecter. Un clic, tu confirmes avec ton compte OpenLegi, et c'est fini.
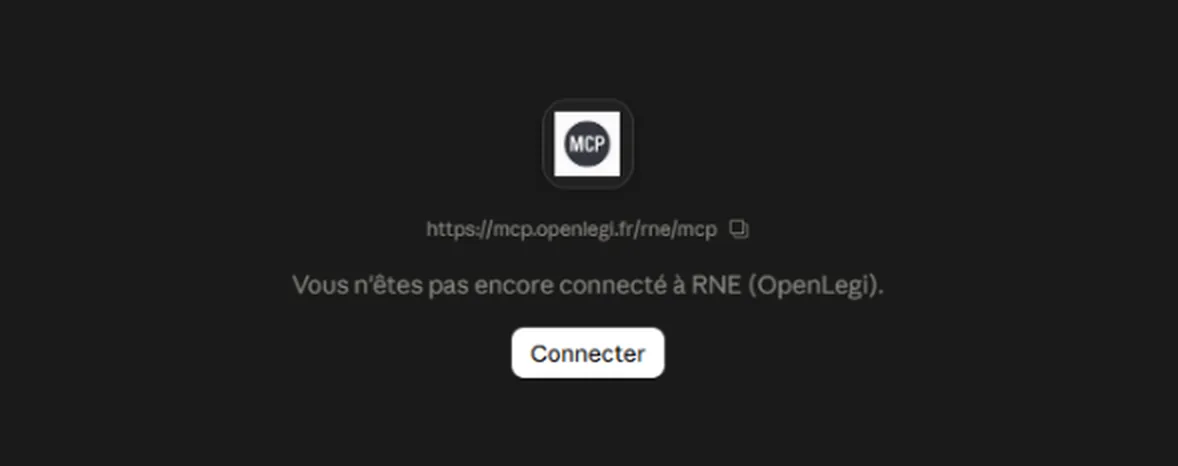
Ouvre une conversation neuve et pose une question à réponse vérifiable, c'est-à-dire une question dont tu peux contrôler la réponse en dix secondes sur legifrance.gouv.fr.
Avec le connecteur Legifrance : donne-moi le texte exact de l'article
238 quindecies du code general des impots, sa version en vigueur, la
date a laquelle elle a pris effet, et le lien Legifrance de l'article.
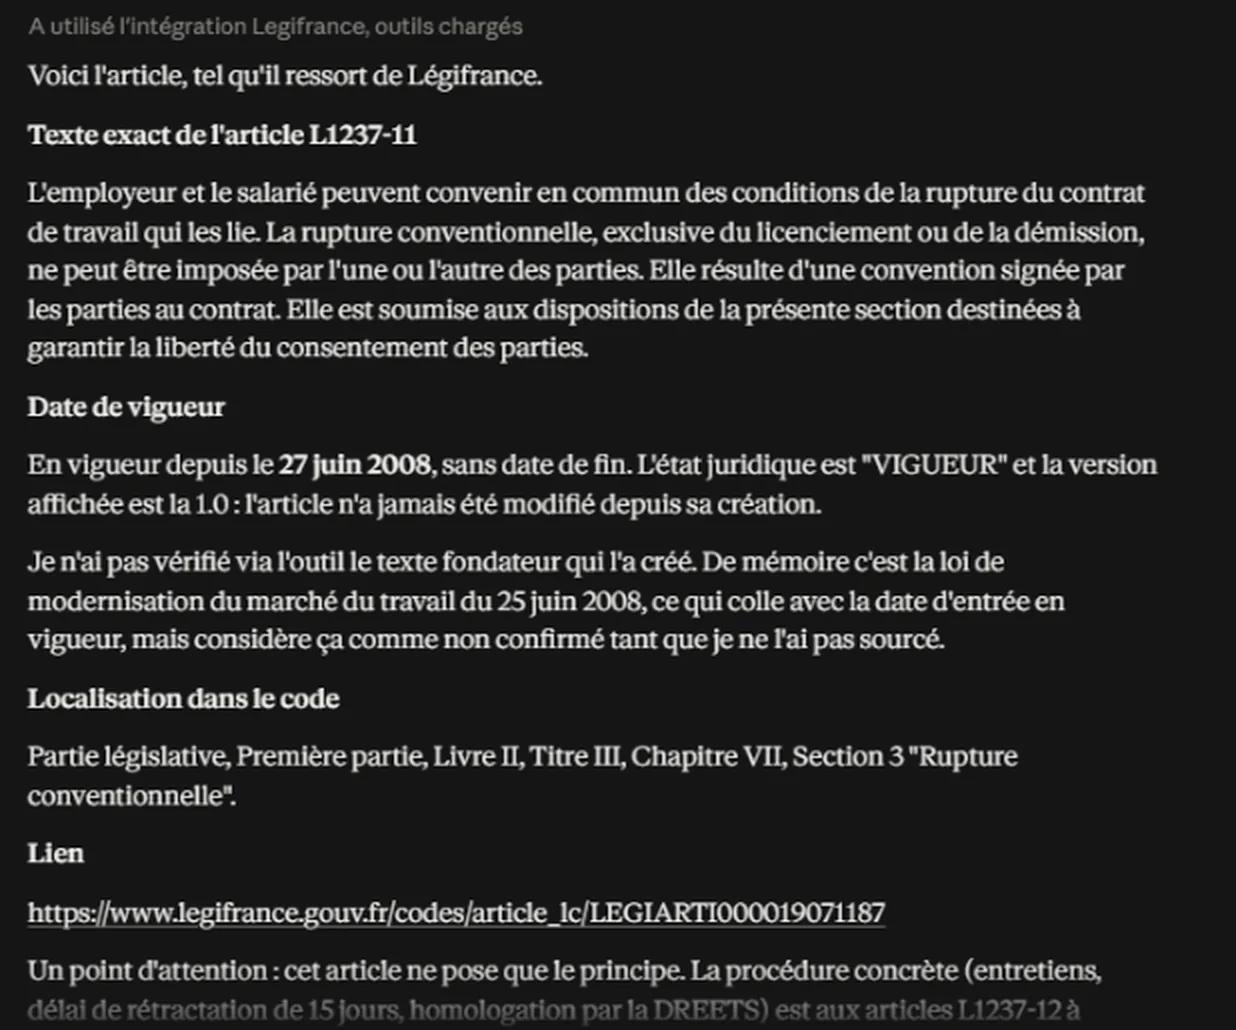
Trois choses doivent apparaître. Un, une mention d'utilisation du connecteur au-dessus de la réponse. Deux, le texte de l'article, pas un résumé. Trois, un lien qui commence par legifrance.gouv.fr. Si l'un des trois manque, le connecteur n'a pas été appelé et tu es en train de lire une réponse de mémoire.
Brancher le BOFiP, écran par écran.
Même manipulation qu'au chapitre précédent, à une différence près et elle est agréable. Ce serveur ne demande aucune authentification, donc il n'y a ni compte à créer ni autorisation à donner. Voici l'adresse à coller.
https://mcp-service-public.nhaultcoeur.workers.dev/mcp- 1
Ouvre tes connecteurs, clique sur « Ajouter »
Le raccourci direct,
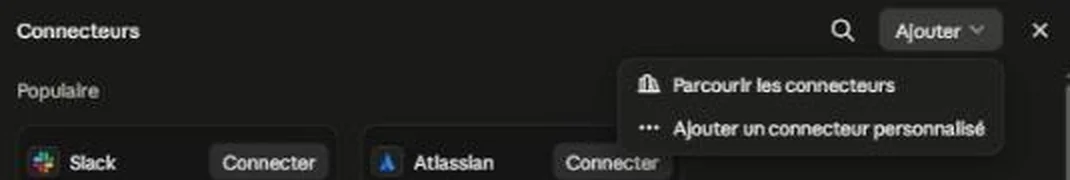
claude.ai/customize/connectors. Le bouton Ajouter est en haut à droite du panneau, et le menu propose deux choses. Parcourir l'annuaire ne servira à rien ici, le BOFiP n'y est pas. Prends Ajouter un connecteur personnalisé.
- 2
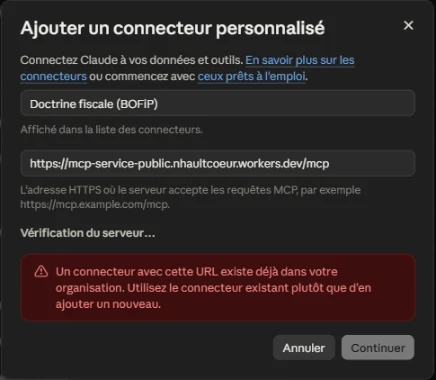
Donne-lui un nom, colle l'adresse
Dans le champ Nom, tu écris ce que tu veux,
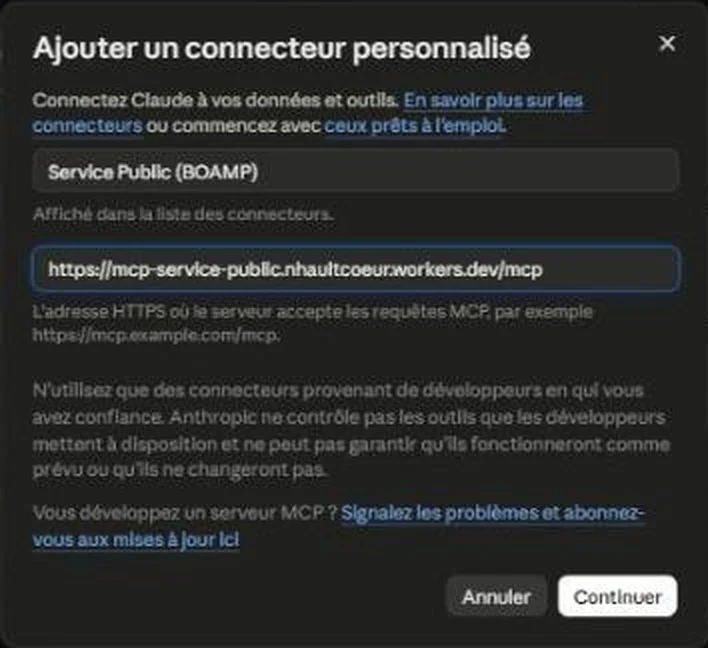
Doctrine fiscalefera très bien l'affaire. Dans le champ URL du serveur MCP distant, tu colles l'adresse qui se trouve juste au-dessus. Puis Continuer.
- 3
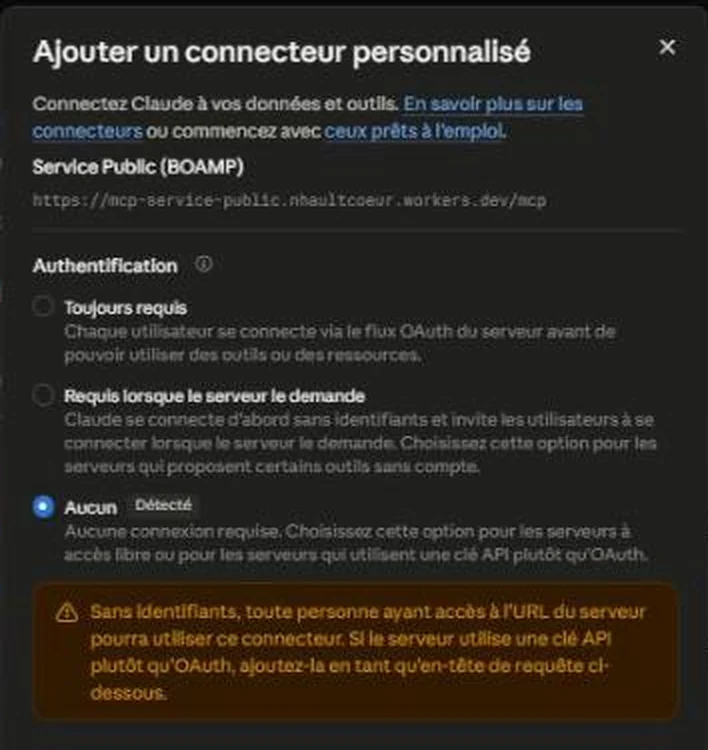
Ne touche à rien sur l'écran d'authentification
Au moment où tu cliques sur Continuer, Claude interroge le serveur, détecte de lui-même qu'aucune authentification n'est demandée et coche Aucun à ta place, avec la mention Détecté. L'avertissement orange en dessous rappelle simplement que toute personne qui connaît l'adresse peut utiliser ce serveur, ce qui est normal pour une base publique.
- 4
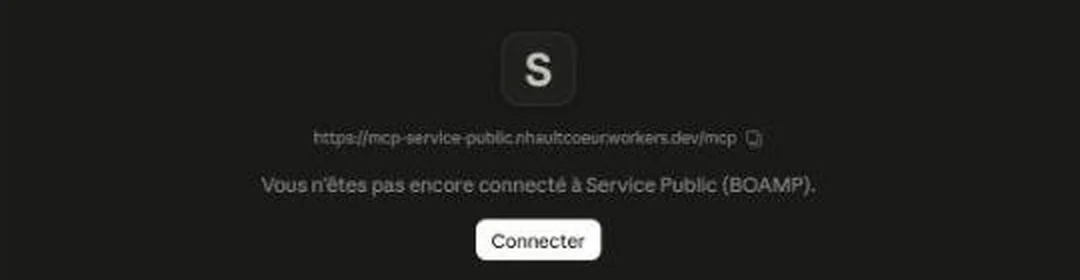
Valide avec « Ajouter », puis avec « Connecter »
Le connecteur est créé, il lui reste à être relié à ton compte. Claude affiche « Vous n'êtes pas encore connecté » et un bouton Connecter. Un clic, et c'est fini.
- 5
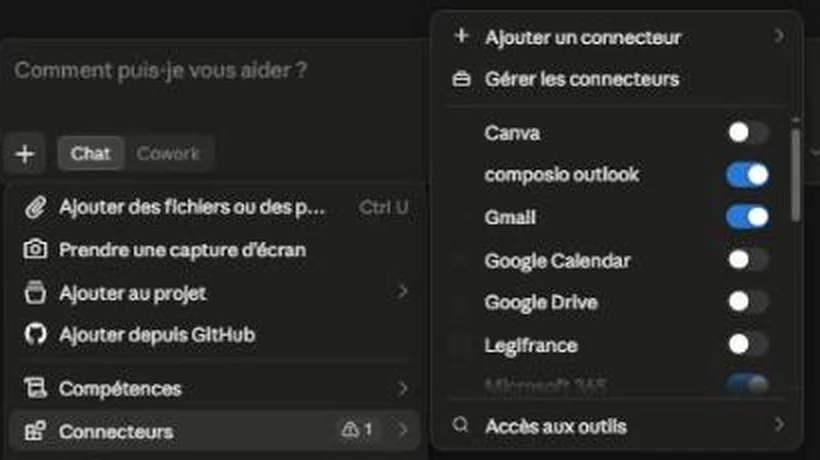
Active-le dans la conversation
Ouvre une conversation neuve, va chercher le bouton plus qui se trouve tout en bas, ouvre l'onglet Connecteurs, active celui que tu viens de créer. Un connecteur branché dans les réglages et laissé éteint dans la conversation reste muet, et c'est la cause numéro un des « ça ne marche pas chez moi ».
- 6
Pose ta première requête
C'est branché. Le chapitre 09 te donne cinq questions à copier telles quelles pour vérifier, le chapitre 10 les trois règles qui décident de ce que tu obtiens, et le chapitre 11 ce que les deux connecteurs donnent ensemble.
Ce que chaque connecteur te renvoie.
Avant les requêtes, il faut que tu saches ce que tu vas recevoir, parce que c'est là que se joue la différence avec une réponse d'IA ordinaire.
Côté Légifrance, chaque article revient avec son texte mot pour mot, son identifiant LEGIARTI, son état juridique, sa date d'entrée en vigueur et son lien officiel. Côté BOFiP, chaque document arrive avec les quatre éléments qui suivent, toujours les mêmes.
-
L'identité
L'intitulé complet et la référence BOI
Le titre officiel du document, long et administratif, et son identifiant du type BOI-TVA-DED-30-30-20. C'est cet identifiant que tu poses dans la note.
-
Le rangement
La série et la division
TVA, BIC, IS, AIS, et la division à l'intérieur. Ça te dit dans quelle matière tu as atterri, ce qui est utile quand la requête t'emmène ailleurs que prévu.
-
La date
L'entrée en vigueur du document
La ligne la plus importante de toutes, et celle que l'on saute le plus vite. Le chapitre 10 en fait une règle à part entière.
-
La preuve
Le lien permanent et un extrait du texte
Un lien vers bofip.impots.gouv.fr que tu peux ouvrir, transmettre, coller dans un dossier. Et l'extrait du texte lui-même, avec ses numéros de paragraphe.
Cinq requêtes, et ce qu'elles rapportent vraiment.
-
Requête 1 · Plus-values
La cession d'entreprise individuelle
« plus-values professionnelles exonération »
141 documents. En tête, BOI-BIC-PVMV-40-20-50, entré en vigueur le 23 juillet 2025, qui est le document de fond sur l'article 238 quindecies et qui pose les seuils de 500 000 € et 1 000 000 €, portés à 700 000 € et 1 200 000 € au profit d'un jeune agriculteur. Juste derrière, BOI-BIC-PVMV-40-20-20-50, entré en vigueur le 11 mai 2022, sur le cumul avec le départ à la retraite de l'article 151 septies A.
Attention, la formulation compte. « exonération de plus-value professionnelle, cession d'entreprise individuelle, article 238 quindecies » ne remonte rien du tout. Trop de mots, et un numéro d'article que le moteur ne cherche pas. C'est la règle 1 du chapitre suivant, en vrai.
-
Requête 2 · TVA
Le cas que tout le monde croit connaître
« déduction de la TVA sur les véhicules de tourisme et les carburants »
Tu reçois BOI-TVA-DED-30-30-20, entré en vigueur le 23 juillet 2025, avec ses précisions récentes sur les pick-ups, ainsi que BOI-TVA-DED-30-30-40 sur les produits pétroliers, qui renvoie au 1° du 4 de l'article 298 du CGI. En prime remonte BOI-AIS-MOB-10-10, daté du 25 février 2026, dont plusieurs paragraphes sont encore en consultation publique jusqu'au 31 mars 2026. Tu peux t'en prévaloir dès aujourd'hui, ce que le document dit lui-même.
-
Requête 3 · Le vocabulaire
Celle qui montre comment parler à cette base
« cadeaux d'affaires, seuil de déduction de la TVA » puis « biens cédés sans rémunération »
La première ne rend rien du tout, page blanche. La seconde fait remonter BOI-TVA-DED-30-30-50, le bon document, celui qui pose que la taxe n'est pas déductible sur les biens cédés gratuitement, quelle que soit la qualité du bénéficiaire, « sauf quand il s'agit de biens de très faible valeur ».
-
Requête 4 · Location meublée
La preuve que la base suit le rythme législatif
« location meublée, amortissement, régime réel »
Parmi les 46 documents qui remontent se trouve BOI-BIC-DECLA-30-20-10, entré en vigueur le 19 août 2026, autrement dit le mois dernier. Il intègre les nouvelles modalités du régime micro pour la location en meublé issues de la loi du 19 novembre 2024 sur les meublés de tourisme, l'actualisation pour 2026 du seuil de tolérance de l'article 35 bis du CGI, ainsi qu'une mesure de la loi de finances pour 2026 du 19 février 2026, la loi n° 2026-103, article 32.
-
Requête 5 · L'échec
Ce qu'il se passe quand tu te trompes de mots
« report en avant du déficit, impôt sur les sociétés, plafonnement à un million » puis « déficits reportables, imputation sur les bénéfices ultérieurs »
La première te renvoie des documents sur les amortissements de biens loués et sur les charges financières nettes du régime de groupe, rien qui réponde à ta question. La seconde ramène 74 documents, dont BOI-IS-GPE-60 sur la réallocation des déficits en procédure collective au titre de l'article 223 E du CGI.
Trois règles, apprises à la dure.
- 1
Pose ta question dans les mots du texte
L'administration ne dit pas « cadeau d'affaires », elle dit « bien cédé sans rémunération ». Elle ne dit pas « voiture de fonction », elle dit « véhicule conçu pour transporter des personnes ».
Quand une requête ne rend rien, il est rarissime que le document n'existe pas. Tu l'as appelé par son nom d'usage plutôt que par son nom administratif.
- 2
N'utilise pas le filtre par série
Le connecteur permet de restreindre la recherche à TVA, à IS, à BIC. J'ai fait le test sur une question de TVA parfaitement légitime. Avec le filtre, zéro résultat. Sans le filtre, exactement le document que je cherchais.
Le filtre resserre plus qu'il n'aide. Laisse-le de côté.
- 3
Lis la date d'entrée en vigueur avant de citer
Certains documents remontent à 2012 sans avoir bougé depuis, d'autres datent du mois dernier. Un texte ancien reste valable, à condition de vérifier qu'aucune actualité plus récente ne l'a repris.
Les documents dont la référence commence par
ACTUsont précisément là pour ça. Ils signalent les changements, ils citent la loi qui les a provoqués, ils renvoient aux documents de fond qu'il faut relire.
Les deux ensemble, sur une seule question.
Prends l'exonération de plus-value professionnelle lors de la transmission d'une entreprise individuelle, l'article 238 quindecies du code général des impôts. Une question de cabinet parfaitement ordinaire.
-
Ce que dit Légifrance
La loi, en vigueur depuis le 16 février 2025
L'article remonte sous l'identifiant LEGIARTI000051216496, version 7. Il pose 500 000 € pour l'exonération totale, entre 500 000 € et 1 000 000 € pour la partielle. Son VII bis porte ces deux montants à 700 000 € et 1 200 000 € quand la transmission se fait au profit d'un jeune agriculteur au sens de l'article 73 B.
-
Ce que dit le BOFiP
La doctrine, à jour du 23 juillet 2025
Le document de fond est BOI-BIC-PVMV-40-20-50. Il reprend les mêmes seuils, il explique la mécanique du calcul partiel, et il rattache le tout à la loi de finances pour 2025 du 14 février 2025, article 70. Il est entré en vigueur cinq mois après la version de l'article.
-
Et le document voisin
Celui qui n'a pas bougé depuis 2022
BOI-BIC-PVMV-40-20-20-50, entré en vigueur le 11 mai 2022, traite du cumul entre le 238 quindecies et le régime du départ à la retraite de l'article 151 septies A. Il est toujours en vigueur, et il est antérieur de près de trois ans à la version actuelle de la loi.
Trois dates sur une seule question. Le 16 février 2025 pour la loi, le 23 juillet 2025 pour la doctrine de fond, le 11 mai 2022 pour le document voisin que ta recherche remonte au milieu des autres, sans rien signaler.
Une IA débranchée te sort un seul chiffre, sans date et sans lien. Une IA branchée sur le seul BOFiP te donne la doctrine sans te dire si la loi a bougé depuis. Branchée sur les deux, elle te rend les trois documents avec leurs trois dates, et c'est toi qui arbitres. C'est exactement le travail qu'un cabinet facture.
Avec les connecteurs Legifrance et Doctrine fiscale : sur l'exoneration
de l'article 238 quindecies du CGI, donne-moi d'un cote le texte en
vigueur avec sa date d'effet et son lien Legifrance, de l'autre les
documents BOFiP qui le commentent avec leur reference BOI, leur date
d'entree en vigueur et leur lien. Signale-moi tout document de doctrine
anterieur a la version actuelle de l'article.Ce qu'il y a dans le BOFiP, et ce qu'il y a à côté.
Le corpus contient bien autre chose que de la doctrine au sens strict, et c'est la bonne surprise de ce connecteur.
Les documents en ACTU sont les actualités. Elles te donnent la loi, l'article, la date d'effet, la liste des documents de fond mis à jour derrière. Pour suivre ce qui bouge dans une matière sans éplucher la loi de finances ligne à ligne, elles valent de l'or.
Les documents en LETTRE sont des modèles à remplir. En cherchant des déficits reportables, je suis tombé sur BOI-LETTRE-000119, qui est le modèle officiel de demande d'agrément pour le transfert des déficits et des intérêts différés en cas de fusion, au titre du II de l'article 209 du CGI. Le document liste les renseignements exigés, section par section, nature de l'opération, date d'effet fiscal, régime choisi, organigramme avant et après, contexte économique du secteur, données financières de l'absorbée. Tu as là le plan de ton dossier d'agrément, écrit par celui qui va le lire.
Les séries, enfin, valent la peine d'être connues, parce qu'elles te disent où tu as atterri.
| Série | Ce qu'elle couvre |
|---|---|
| BIC, BNC, BA | Les bénéfices, industriels et commerciaux, non commerciaux, agricoles |
| TVA | Taxe sur la valeur ajoutée, dont les exclusions du droit à déduction |
| IS | Impôt sur les sociétés, dont le régime de groupe |
| IR | Impôt sur le revenu |
| RFPI | Revenus fonciers et plus-values immobilières des particuliers |
| RPPM | Revenus et profits du patrimoine mobilier |
| AIS | Taxes sur les déplacements, dont la définition du véhicule de tourisme |
| SJ | Tout ce qui passe par un agrément |
| ACTU | Les actualités, la loi qui change et les documents mis à jour derrière |
| LETTRE | Les modèles officiels à remplir, dont les demandes d'agrément |
Et le serveur du BOFiP ne sert pas qu'à la doctrine fiscale, ce qui en fait un bien meilleur investissement que dix minutes d'installation ne le laissent croire. Tu l'as déjà branché, tout ce qui suit est compris dedans.
-
Paie et social
Les conventions collectives
Par numéro IDCC ou par mot-clé. Un cabinet qui traite de la paie y gagne les conventions collectives, celles qui tranchent plus souvent que le Code du travail.
-
Patrimoine
Les prix de vente immobiliers réels
Les prix auxquels les biens se sont réellement vendus, commune par commune. Un cabinet qui touche au patrimoine y gagne les prix de vente réels, ceux des actes, pas ceux des annonces.
-
Démarches
Les fiches de service-public.fr
Les fiches officielles sur les démarches, celles que tu finis toujours par rouvrir pour vérifier une pièce ou un délai.
-
Territoire
Marchés publics et fiscalité locale
Les marchés publics du BOAMP, les taux de fiscalité locale d'une commune, la comparaison de plusieurs communes entre elles. Le guide BOAMP creuse cette partie-là.
Les quatre limites, dites franchement.
-
Limite 1
Le serveur tient à un particulier
Il tourne sur un Cloudflare Worker personnel, hébergé par un développeur indépendant. Il répond très bien aujourd'hui. Personne ne te garantit qu'il répondra encore dans six mois, donc garde le réflexe de vérifier une référence importante directement sur bofip.impots.gouv.fr, dont le lien t'est fourni à chaque réponse.
-
Limite 2
Une question mal formulée ne remonte rien
Le moteur cherche dans le texte des documents, ce qui fait qu'une simple reformulation trouve du premier coup ce qu'une autre formulation ne trouvait pas. Tu l'as vu deux fois dans les exemples plus haut. Ça vient du BOFiP lui-même, et le connecteur n'y change rien.
-
Limite 3
La fraîcheur est celle des sources
Ni plus rapide, ni plus lente. Les délais de consolidation de Légifrance et de publication du BOFiP s'appliquent de la même façon que si tu consultais les deux sites toi-même. Un texte voté hier n'est pas forcément consolidé aujourd'hui, et la doctrine qui le commente peut mettre des mois à suivre, comme le montre le chapitre 11.
-
Limite 4
Ton analyse reste ton métier
Le connecteur te rend la référence, la date et le lien. Ce que tu en fais à l'intérieur du dossier reste ton métier, ta responsabilité, ta signature.
La vraie question.
Une recherche de doctrine qui passe de trente minutes à trente secondes, ça te fait quelques heures récupérées dans le mois. Sauf que la recherche de doctrine n'est probablement pas ce qui te mange le plus de temps dans une semaine. Le diagnostic prend une minute, tâche par tâche. Tu repars avec ton chiffre à toi, en heures et en euros, avec les trois chantiers par lesquels il vaut mieux que tu commences, avec le détail en PDF qui arrive par mail dans la minute. Les 90 dirigeants qui sont passés avant toi en perdent 17,7 par semaine.
Ou on regarde directement ton cas.
Tu viens de le faire fonctionner chez toi. La même logique appliquée à tes dossiers, tes relances ou ta compta, ça se regarde en vingt minutes, et tu sais en sortant si c'est faisable dans ton activité.
En visio, gratuit, vingt minutes maximum.